Nos últimos anos, inúmeras famílias e empresários constituíram holdings patrimoniais como forma de organizar seus bens, administrar imóveis e planejar a sucessão familiar. Entretanto, ao transferirem seus imóveis para o capital social dessas empresas, muitos se depararam com a exigência de pagamento do Imposto sobre Transmissão de Bens Imóveis (ITBI), frequentemente em valores expressivos.
O que muitos contribuintes não sabem é que esse imposto pode ter sido cobrado indevidamente e que existe a possibilidade de recuperar os valores pagos.
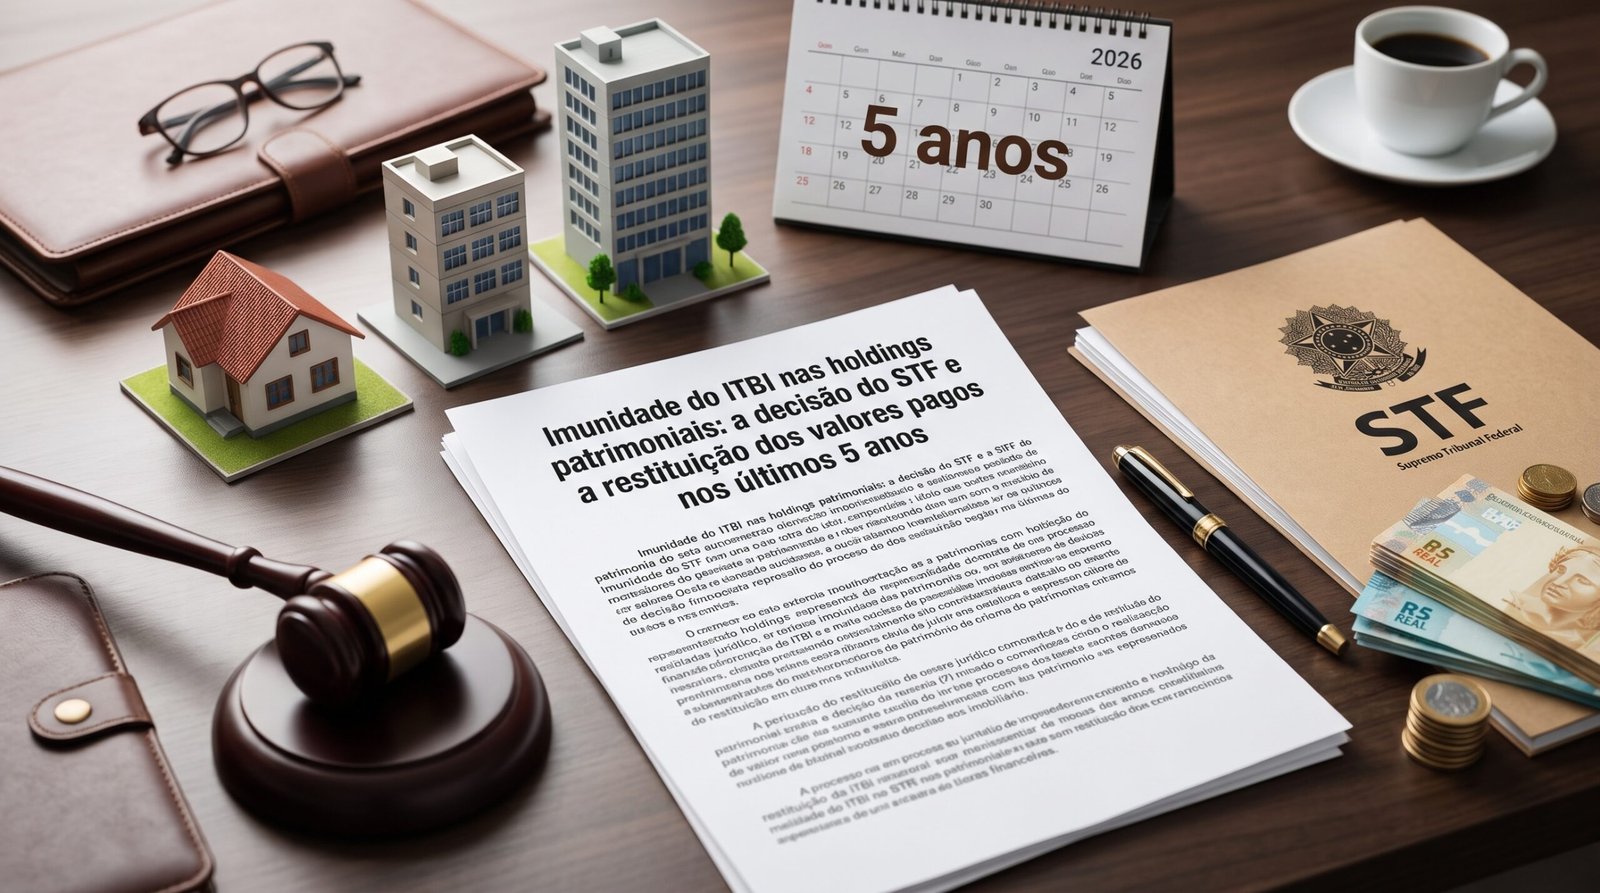
Isso porque, em recente julgamento com repercussão geral, o Supremo Tribunal Federal (STF) reconheceu que a imunidade do ITBI na integralização de imóveis ao capital social de pessoas jurídicas independe da atividade preponderante da empresa, inclusive quando esta atua na compra e venda ou locação de imóveis.
A decisão abre caminho para que holdings familiares e patrimoniais revisem os recolhimentos realizados nos últimos cinco anos e, quando constatada a cobrança indevida, busquem a restituição do ITBI, observados os requisitos legais e o prazo prescricional aplicável. Neste artigo, você entende o que o STF decidiu, a quem a imunidade se aplica, quais são os seus limites e como solicitar a devolução dos valores pagos.
Neste artigo você vai ler:
- Uma decisão do STF que pode beneficiar milhares de holdings patrimoniais
- O que o Supremo Tribunal Federal decidiu sobre o ITBI das holdings?
- A imunidade também se aplica às holdings familiares e patrimoniais?
- Quem pagou ITBI nos últimos cinco anos pode pedir a restituição?
- A restituição do ITBI pode representar valores significativos
- A imunidade do ITBI possui limites?
- Como solicitar a restituição do ITBI pago indevidamente?
- Por que quem constituiu uma holding deve revisar o ITBI pago?
- Conclusão
- Perguntas frequentes sobre ITBI e holding
Uma decisão do STF que pode beneficiar milhares de holdings patrimoniais
Durante anos, diversos municípios exigiram o recolhimento do Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para integralização do capital social de holdings patrimoniais, especialmente quando essas empresas exerciam atividades de compra e venda, locação ou administração de imóveis próprios.
Essa exigência, fundamentada na atividade imobiliária preponderante da pessoa jurídica, representava um custo significativo para a estruturação patrimonial e o planejamento sucessório de inúmeras famílias e empresários, apesar da imunidade tributária prevista no artigo 156, § 2º, inciso I, da Constituição Federal.
Esse cenário sofreu uma importante mudança com o julgamento do Tema 1.348 da repercussão geral, concluído pelo Supremo Tribunal Federal em 19 de outubro de 2026.
Ao julgar o Recurso Extraordinário nº 1.495.108, o STF reconheceu que a imunidade do ITBI na integralização de imóveis ao capital social independe da atividade preponderante da pessoa jurídica, inclusive quando a empresa atua na compra e venda, locação ou arrendamento mercantil de imóveis.
Com isso, o Supremo afastou o entendimento de que a atividade imobiliária da empresa, por si só, poderia justificar a cobrança do imposto sobre a integralização de capital, ressalvadas as situações de simulação ou fraude e os limites da imunidade constitucional.
A decisão possui efeitos especialmente relevantes para quem já constituiu uma holding patrimonial e recolheu ITBI na transferência de imóveis ao capital social. Isso porque, além de orientar as futuras operações, o entendimento abre a possibilidade de questionar cobranças anteriores e pleitear a restituição dos valores pagos indevidamente, observados os requisitos legais e o prazo prescricional aplicável.
Portanto, a revisão das operações realizadas nos últimos cinco anos pode revelar valores passíveis de recuperação, especialmente quando a exigência do imposto teve como fundamento exclusivo a atividade imobiliária exercida pela holding.
O que o Supremo Tribunal Federal decidiu sobre o ITBI das holdings?
A Constituição Federal, em seu artigo 156, § 2º, inciso I, estabelece a imunidade do ITBI sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoas jurídicas em realização de capital social.
Entretanto, durante anos, diversos municípios interpretaram essa disposição constitucional de forma restritiva, exigindo o recolhimento do imposto quando a empresa adquirente exercia predominantemente atividades imobiliárias, como compra e venda, locação ou arrendamento mercantil de imóveis.
Essa controvérsia foi enfrentada pelo Supremo Tribunal Federal no julgamento do Tema 1.348 da repercussão geral (RE nº 1.495.108), que reconheceu que a imunidade do ITBI na integralização de imóveis ao capital social independe da atividade econômica preponderante da pessoa jurídica.
A tese fixada pelo STF no Tema 1.348
Na ocasião, o Plenário do STF, por maioria, fixou a seguinte tese:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão”.
Na prática, isso significa que uma holding familiar ou patrimonial não perde o direito à imunidade do ITBI simplesmente porque sua atividade principal consiste na administração, compra e venda ou locação de imóveis próprios.
O STF também esclareceu que a imunidade está limitada ao valor do capital social a ser integralizado, conforme o entendimento anteriormente estabelecido no Tema 796 da repercussão geral, e que a proteção constitucional não impede a fiscalização de eventuais operações simuladas ou fraudulentas.
A decisão representa uma mudança relevante para os contribuintes, pois afasta a atividade imobiliária preponderante como fundamento para a cobrança do ITBI na integralização de capital social, permitindo, inclusive, a revisão de recolhimentos anteriores e a avaliação do direito à restituição dos valores pagos indevidamente.
A imunidade também se aplica às holdings familiares e patrimoniais?
Sim. A imunidade do ITBI também se aplica às holdings familiares e patrimoniais, mesmo quando sua atividade principal é a compra e venda, locação ou administração de imóveis próprios.
O entendimento firmado pelo Supremo Tribunal Federal no julgamento do Tema 1.348 alcança a integralização de imóveis ao capital social de pessoas jurídicas, independentemente de sua denominação ou atividade econômica preponderante, desde que a operação esteja efetivamente abrangida pela hipótese constitucional de imunidade.
Exemplo prático: integralização de imóveis em holding familiar
Na prática, imagine uma família que constitui uma holding patrimonial com a finalidade de organizar seus bens, administrar imóveis e planejar a sucessão familiar. Para integralizar o capital social da empresa, os sócios transferem imóveis que anteriormente estavam registrados em seus nomes.
Nessa situação, o município não poderá exigir o recolhimento do ITBI exclusivamente sob o argumento de que a holding exerce atividade imobiliária preponderante, pois essa restrição foi afastada pelo Supremo Tribunal Federal.
O entendimento também beneficia empresas já constituídas que realizaram operações semelhantes e recolheram o imposto, permitindo avaliar a possibilidade de restituição dos valores pagos indevidamente, observados os requisitos legais e o prazo prescricional aplicável.
A imunidade não alcança toda operação imobiliária da holding
Entretanto, é importante esclarecer que a imunidade não se estende automaticamente a todas as operações imobiliárias realizadas por uma holding.
A proteção constitucional reconhecida no Tema 1.348 refere-se especificamente à transmissão de bens e direitos destinados à integralização do capital social, respeitado o limite estabelecido pelo STF no Tema 796 da repercussão geral.
Assim, a aquisição de um imóvel por meio de uma compra e venda comum, por exemplo, não estará protegida pela imunidade apenas porque a adquirente é uma holding patrimonial.
Portanto, o que determina a aplicação da imunidade não é a atividade exercida pela empresa, mas a natureza jurídica da operação de transferência do imóvel. Essa distinção é fundamental tanto para evitar cobranças indevidas em futuras integralizações quanto para identificar possíveis valores de ITBI a serem restituídos.
Quem pagou ITBI nos últimos cinco anos pode pedir a restituição?
Sim. Quem constituiu uma holding familiar ou patrimonial e recolheu ITBI na transferência de imóveis para integralização do capital social nos últimos cinco anos poderá ter direito à restituição dos valores pagos indevidamente.
O julgamento do Tema 1.348 pelo Supremo Tribunal Federal abre a possibilidade de revisão das cobranças realizadas pelos municípios, especialmente quando o imposto foi exigido sob o fundamento de que a pessoa jurídica exercia predominantemente atividades imobiliárias.
Fundamento legal da restituição: artigo 165 do CTN
O direito à restituição encontra fundamento no artigo 165, inciso I, do Código Tributário Nacional (CTN), que assegura ao sujeito passivo a devolução de tributos recolhidos indevidamente, inclusive quando o pagamento decorreu de exigência tributária incompatível com a legislação aplicável.
Prazo prescricional de cinco anos: artigo 168 do CTN
Entretanto, é fundamental observar o prazo prescricional de cinco anos, previsto no artigo 168, inciso I, do CTN, contado, como regra, da data da extinção do crédito tributário pelo pagamento. Isso significa que os contribuintes que realizaram recolhimentos nos últimos cinco anos devem avaliar a possibilidade de recuperação dos valores, pois o julgamento do STF não reinicia automaticamente o prazo para requerer a restituição.
Outro aspecto relevante é que o pagamento do ITBI sem contestação administrativa ou judicial prévia não impede, por si só, o pedido de restituição. Mesmo que o contribuinte tenha recolhido o imposto para viabilizar a transferência dos imóveis, poderá questionar posteriormente a legalidade da exigência, desde que observado o prazo aplicável.
O reconhecimento do direito não é automático
Contudo, o reconhecimento do direito à devolução não é automático. Será necessário examinar:
- os atos societários;
- os documentos de integralização do capital;
- os comprovantes de pagamento;
- os valores envolvidos; e
- os fundamentos utilizados pelo município para exigir o imposto.
Também deverá ser verificada a legitimidade de quem formulará o pedido, considerando a identificação do sujeito passivo da obrigação tributária e as particularidades da operação.
Portanto, quem transferiu imóveis para uma holding e pagou ITBI nos últimos cinco anos deve revisar os recolhimentos realizados. A análise jurídica poderá identificar cobranças incompatíveis com a imunidade constitucional reconhecida pelo STF e fundamentar o pedido de restituição, inclusive com os acréscimos legalmente cabíveis.
A restituição do ITBI pode representar valores significativos
A restituição do ITBI pago indevidamente pode representar uma recuperação financeira expressiva para famílias e empresários que constituíram holdings patrimoniais nos últimos anos, especialmente quando foram integralizados imóveis de elevado valor.
Exemplo de cálculo: ITBI de R$ 90 mil sobre imóveis de R$ 3 milhões
Para compreender o impacto financeiro, imagine uma holding familiar que tenha recebido imóveis avaliados em R$ 3 milhões para integralização de seu capital social e, nessa operação, tenha recolhido ITBI à alíquota de 3%.
Nesse exemplo, o imposto pago teria sido de R$ 90 mil, valor que poderá ser objeto de pedido de restituição caso seja demonstrado que a transmissão estava integralmente abrangida pela imunidade constitucional reconhecida pelo Supremo Tribunal Federal.
Além da devolução do imposto recolhido indevidamente, poderão ser devidos os acréscimos legais aplicáveis, observadas as regras de atualização e juros pertinentes.
Esse exemplo demonstra que a decisão do STF não possui relevância apenas para futuras operações imobiliárias, mas também pode representar uma oportunidade concreta de recuperação de recursos já desembolsados pelos contribuintes.
Entretanto, o valor efetivamente recuperável dependerá da análise individualizada da operação, especialmente da documentação societária, dos valores destinados à integralização do capital social, da base de cálculo utilizada pelo município e da observância do prazo legal para restituição.
Por isso, quem constituiu uma holding patrimonial e recolheu ITBI nos últimos cinco anos deve avaliar se o pagamento foi efetivamente devido ou se existem valores que podem ser recuperados.
A imunidade do ITBI possui limites?
Sim. Embora o Supremo Tribunal Federal tenha reconhecido que a atividade imobiliária preponderante da empresa não impede a imunidade do ITBI, essa proteção constitucional não é ilimitada.
Limite ao valor do capital social integralizado (Tema 796)
No julgamento do Tema 796 da repercussão geral, o STF estabeleceu que a imunidade do ITBI não alcança o valor dos bens que exceder o limite do capital social a ser integralizado. Esse entendimento foi expressamente preservado no julgamento do Tema 1.348.
Isso significa que a imunidade está vinculada à efetiva integralização do capital social, não abrangendo automaticamente valores que ultrapassem o montante destinado a essa finalidade.
Para exemplificar, imagine uma holding que receba um imóvel no valor de R$ 2 milhões, mas destine apenas R$ 1,5 milhão à integralização do capital social, registrando a diferença de R$ 500 mil em outra conta patrimonial. Nessa situação, a imunidade não alcançará automaticamente o valor excedente, cuja tributação deverá ser analisada à luz do entendimento firmado pelo STF.
Ressalva de simulação ou fraude à lei
Outro limite importante diz respeito à regularidade da operação. No julgamento do Tema 1.348, o Supremo ressalvou expressamente a possibilidade de os municípios apurarem situações de simulação ou fraude à lei destinadas à obtenção indevida da imunidade tributária.
Assim, a simples constituição de uma holding não assegura, por si só, a imunidade sobre qualquer transferência imobiliária, tampouco garante a restituição integral de todo o ITBI anteriormente recolhido.
Para verificar a existência e a extensão do direito à restituição, é indispensável analisar a natureza da operação, os valores efetivamente destinados ao capital social, a documentação societária e os fundamentos utilizados pelo município para exigir o imposto.
Essa avaliação permite identificar se a cobrança foi indevida, total ou parcialmente, e quais valores poderão ser objeto de pedido de restituição, observados os requisitos legais e o prazo prescricional aplicável.
Como solicitar a restituição do ITBI pago indevidamente?
Os contribuintes que recolheram ITBI na integralização de imóveis ao capital social de holdings familiares ou patrimoniais poderão buscar a restituição dos valores pagos indevidamente, mediante requerimento administrativo ou medida judicial, conforme as particularidades de cada caso.
1. Análise da operação de integralização
O primeiro passo consiste na análise da operação que deu origem à cobrança, a fim de verificar se a transmissão imobiliária estava abrangida pela imunidade constitucional reconhecida pelo Supremo Tribunal Federal no julgamento do Tema 1.348.
2. Levantamento da documentação
Para isso, é necessário examinar a documentação societária, especialmente:
- o contrato social e suas alterações;
- os instrumentos de integralização do capital;
- as matrículas dos imóveis no Registro de Imóveis; e
- os comprovantes de recolhimento do ITBI.
Também deverão ser avaliados os fundamentos utilizados pelo município para exigir o imposto, os valores efetivamente destinados à integralização do capital social e a data dos pagamentos, considerando os limites da imunidade e o prazo legal para restituição.
3. Pedido administrativo ou ação judicial
Constatada a existência de recolhimento indevido, o contribuinte legitimado poderá formular pedido de restituição perante a administração tributária municipal ou recorrer ao Poder Judiciário, mediante a adoção da medida processual adequada.
A escolha da via administrativa ou judicial dependerá das circunstâncias da operação, da legislação municipal aplicável e da existência de eventuais procedimentos ou decisões anteriores relacionadas à cobrança.
4. Atenção ao prazo de cinco anos
É importante destacar que, nos termos dos artigos 165 e 168 do Código Tributário Nacional, o direito de pleitear a restituição está sujeito, como regra, ao prazo de cinco anos, contado da extinção do crédito tributário pelo pagamento.
Por essa razão, a análise deve ser realizada tempestivamente, uma vez que o julgamento do STF não implica a reabertura automática dos prazos para recuperação de valores anteriormente recolhidos.
Assim, quem constituiu uma holding e pagou ITBI na integralização de imóveis nos últimos cinco anos deve avaliar a legalidade da cobrança, pois poderá existir o direito à restituição do imposto, acrescido dos encargos legalmente cabíveis.
Por que quem constituiu uma holding deve revisar o ITBI pago?
A decisão do Supremo Tribunal Federal representa uma oportunidade relevante para famílias e empresários que constituíram holdings patrimoniais e recolheram ITBI na integralização de imóveis ao capital social.
Durante anos, diversos municípios exigiram o pagamento do imposto sob o argumento de que a atividade principal dessas empresas envolvia a compra e venda, locação ou administração de imóveis próprios. Com o entendimento firmado pelo STF no Tema 1.348, essas cobranças poderão ser questionadas quando a operação estiver abrangida pela imunidade constitucional.
Mesmo que o ITBI tenha sido pago e a transferência dos imóveis já esteja concluída, poderá existir o direito à restituição dos valores recolhidos indevidamente, desde que observados os requisitos legais e o prazo prescricional aplicável.
Por essa razão, é recomendável que os contribuintes revisem as operações realizadas nos últimos cinco anos, verificando os valores recolhidos, os fundamentos da cobrança municipal e a documentação relativa à integralização do capital social.
A análise poderá identificar não apenas situações em que o imposto foi integralmente exigido de forma indevida, mas também hipóteses de cobrança excessiva, permitindo avaliar a possibilidade de restituição total ou parcial dos valores pagos.
É importante agir tempestivamente, pois o prazo de cinco anos para requerer a restituição, como regra, é contado do pagamento do imposto, e não da data da decisão do STF.
Assim, a revisão jurídica das operações de integralização imobiliária constitui uma medida importante para identificar eventuais valores recuperáveis, preservar os direitos do contribuinte e definir as providências administrativas ou judiciais cabíveis.
Conclusão
A decisão do Supremo Tribunal Federal no Tema 1.348 representa um importante avanço na segurança jurídica das holdings familiares e patrimoniais e abre a possibilidade de recuperação de valores de ITBI recolhidos indevidamente nos últimos anos.
Ao reconhecer que a imunidade do ITBI na integralização de imóveis ao capital social independe da atividade preponderante da pessoa jurídica, o STF afastou uma das principais justificativas utilizadas pelos municípios para exigir o imposto dessas empresas.
Assim, quem constituiu uma holding patrimonial e pagou ITBI na integralização de imóveis ao capital social nos últimos cinco anos poderá ter direito à restituição dos valores recolhidos, inclusive com os acréscimos legalmente cabíveis.
Contudo, a restituição não ocorre automaticamente. É indispensável analisar as condições da operação, os valores efetivamente integralizados, os fundamentos da cobrança e a observância do prazo legal para requerer a devolução.
Por isso, se você constituiu uma holding familiar ou patrimonial e recolheu ITBI na transferência de imóveis para a empresa, é importante revisar essa operação. O imposto pago pode representar um valor significativo a ser recuperado.
A assessoria jurídica especializada é essencial para identificar eventuais recolhimentos indevidos, avaliar a viabilidade da restituição e adotar as medidas administrativas ou judiciais adequadas, assegurando a proteção dos direitos do contribuinte. Se desejar uma análise da sua operação de integralização, entre em contato com o escritório.
Perguntas frequentes sobre a imunidade do ITBI nas holdings
Holding patrimonial paga ITBI na integralização de imóveis?
Como regra, não. O STF decidiu, no Tema 1.348, que a imunidade do ITBI na integralização de imóveis ao capital social é incondicionada e não depende da atividade preponderante da empresa, ainda que seja a compra e venda ou locação de imóveis. A imunidade fica limitada ao valor do capital social integralizado e é afastada em caso de simulação ou fraude à lei.
O que decidiu o STF no Tema 1.348 sobre o ITBI?
O Plenário do STF, no julgamento do RE nº 1.495.108, fixou a tese de que a imunidade do ITBI prevista no art. 156, § 2º, I, da Constituição, na realização do capital social mediante integralização de bens, é incondicionada e indiferente à atividade preponderantemente imobiliária, ressalvada a prática de simulação ou fraude à lei.
Quem pagou ITBI na integralização pode pedir a restituição?
Sim. Quem recolheu ITBI na transferência de imóveis para integralização do capital social de uma holding nos últimos cinco anos poderá pleitear a restituição dos valores pagos indevidamente, com fundamento no art. 165, I, do CTN, desde que observados os requisitos legais e o prazo prescricional.
Qual é o prazo para pedir a restituição do ITBI pago indevidamente?
Como regra, cinco anos, contados da data do pagamento do imposto (extinção do crédito tributário), conforme o art. 168, I, do CTN. A decisão do STF não reinicia esse prazo.
A imunidade do ITBI vale para holdings familiares?
Sim. A imunidade alcança a integralização de imóveis ao capital social de qualquer pessoa jurídica, incluindo holdings familiares e patrimoniais, independentemente de sua denominação ou atividade econômica preponderante.
A imunidade do ITBI cobre qualquer compra de imóvel pela holding?
Não. A imunidade refere-se especificamente à transmissão de bens destinados à integralização do capital social. A aquisição de um imóvel por compra e venda comum não está protegida apenas porque a adquirente é uma holding.
O que acontece se o valor do imóvel for maior que o capital social integralizado?
Conforme o Tema 796 do STF, a imunidade não alcança o valor dos bens que exceder o limite do capital social a ser integralizado. O valor excedente deverá ter sua tributação analisada à luz do entendimento do STF.
Como pedir a devolução do ITBI pago na constituição da holding?
Por meio de requerimento administrativo perante o município ou de ação judicial, após análise do contrato social, dos instrumentos de integralização, das matrículas dos imóveis, dos comprovantes de pagamento e dos fundamentos utilizados pelo município para exigir o imposto.
Paguei o ITBI sem contestar. Ainda posso pedir a restituição?
Sim. O pagamento sem contestação administrativa ou judicial prévia não impede, por si só, o pedido de restituição, desde que respeitado o prazo de cinco anos.
A restituição do ITBI é corrigida?
Além da devolução do imposto recolhido indevidamente, poderão ser devidos os acréscimos legais aplicáveis, observadas as regras de atualização monetária e juros pertinentes.
Sobre a autora
Eliza Moura Navarro de Novaes
Advogada especializada na área imobiliária e pós-graduada em Direito Tributário pelo IBMEC.
Presidente da Comissão Estadual de Direito Imobiliário da OAB/MG.
E-mail: eliza@navarronovaesadvocacia.com.br – Tel. (31) 3567-7409
PAINEL SEO — não publicar
Etapa 1 — Análise
- Palavra-chave principal: imunidade do ITBI holding patrimonial
- Palavras-chave secundárias: restituição ITBI holding; ITBI integralização de capital social; Tema 1348 STF; holding familiar ITBI; ITBI pago indevidamente
- Intenção de busca: informacional com forte componente transacional (saber se tem direito e como recuperar o valor)
- Público-alvo: famílias e empresários que constituíram holdings patrimoniais/familiares e pagaram ITBI; contadores e advogados que assessoram essas estruturas
- Tipo de conteúdo: artigo jurídico informativo / análise de jurisprudência (STF) com orientação prática
Etapa 2 — Título original e sugestões de H1
O título original (“IMUNIDADE DO ITBI NAS HOLDINGS PATRIMONIAIS: OS EFEITOS DA DECISÃO DO STF E A POSSIBILIDADE DE RESTITUIÇÃO DOS VALORES PAGOS NOS ÚLTIMOS CINCO ANOS”) contém a palavra-chave, mas é longo (≈150 caracteres) e em caixa alta. Foi usado o H1 nº 1 abaixo. Alternativas:
- Imunidade do ITBI nas holdings patrimoniais: a decisão do STF e a restituição dos valores pagos nos últimos 5 anos (usado)
- Holding patrimonial não paga ITBI: o que o STF decidiu e como recuperar o imposto pago
- ITBI em holding patrimonial: STF reconhece imunidade e abre caminho para restituição
- Pagou ITBI ao criar sua holding? Entenda a decisão do STF e o direito à restituição
- Imunidade do ITBI na integralização de imóveis: efeitos do Tema 1.348 do STF para holdings familiares
Etapa 10 — Meta Title (≤ 60 caracteres)
Imunidade do ITBI em holding: STF e restituição em 5 anos (57 caracteres)
Alternativa: ITBI em holding patrimonial: decisão do STF e restituição (57)
Etapa 11 — Meta Description (≤ 155 caracteres)
STF decidiu: holding patrimonial não paga ITBI na integralização de imóveis. Veja quem tem direito à restituição do imposto pago nos últimos 5 anos. (150 caracteres)
Etapa 12 — URL amigável
/imunidade-itbi-holding-patrimonial-restituicao/
Alternativa curta: /itbi-holding-patrimonial-stf/
Etapa 13 — Sugestões de links internos
Inserir onde houver página correspondente no site (âncoras sugeridas entre aspas):
- Artigo sobre holding familiar / planejamento sucessório — âncora “planejamento sucessório” (seção 1)
- Artigo sobre ITBI na compra e venda de imóveis / base de cálculo do ITBI — âncora “base de cálculo utilizada pelo município” (seção 5)
- Artigo sobre integralização de imóveis ao capital social — âncora “integralização de imóveis ao capital social” (introdução)
- Artigo sobre Registro de Imóveis / matrícula do imóvel — âncora “matrículas dos imóveis” (seção 7)
- Categoria Direito Imobiliário e categoria Direito Tributário
- Página institucional Sobre o escritório / perfil da advogada
- Página Contato — já inserida na conclusão como
/contato/(ajustar para a URL real)
Etapa 14 — Links externos (já inseridos no artigo)
- Constituição Federal, art. 156, § 2º, I — planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- Código Tributário Nacional (Lei nº 5.172/1966), arts. 165 e 168 — planalto.gov.br/ccivil_03/leis/l5172compilado.htm
- Sugestão (inserir após conferir a URL exata): página do Tema 1.348 no portal de repercussão geral do STF — portal.stf.jus.br/jurisprudenciaRepercussao/ (pesquisar “1348”) — âncora “Tema 1.348 da repercussão geral” na seção 2. A URL específica do tema não foi inserida para não arriscar link quebrado.
Etapa 17 — Sugestões de imagens
| # | Título | Descrição | Texto ALT | Legenda | Nome do arquivo |
|---|---|---|---|---|---|
| 1 (destaque) | Imunidade do ITBI nas holdings patrimoniais | Fachada do STF ou imagem institucional com documentos societários e chave de imóvel | Imunidade do ITBI na integralização de imóveis em holding patrimonial reconhecida pelo STF | STF reconheceu, no Tema 1.348, que a imunidade do ITBI independe da atividade imobiliária da holding | imunidade-itbi-holding-patrimonial-stf.jpg |
| 2 | Integralização de imóveis ao capital social | Infográfico simples: sócio → imóvel → holding (capital social), com “ITBI: imune” | Fluxo de integralização de imóveis ao capital social de holding familiar sem ITBI | Na integralização de capital, a imunidade do ITBI é incondicionada, limitada ao valor do capital social | integralizacao-imoveis-capital-social-holding.png |
| 3 | Exemplo de restituição do ITBI | Gráfico/quadro: imóveis R$ 3 milhões × alíquota 3% = R$ 90 mil restituíveis | Exemplo de cálculo de restituição de ITBI pago indevidamente por holding patrimonial | ITBI de R$ 90 mil sobre imóveis de R$ 3 milhões pode ser objeto de pedido de restituição | exemplo-restituicao-itbi-holding.png |
| 4 | Prazo de 5 anos para restituição | Linha do tempo: data do pagamento → 5 anos (art. 168, I, CTN) | Prazo prescricional de cinco anos para pedir restituição do ITBI conforme artigo 168 do CTN | O prazo de 5 anos conta do pagamento do imposto, não da decisão do STF | prazo-restituicao-itbi-cinco-anos-ctn.png |
| 5 | Documentos para pedir a restituição | Checklist: contrato social, instrumento de integralização, matrícula, guia de ITBI | Documentos necessários para solicitar restituição do ITBI pago na constituição de holding | Contrato social, instrumentos de integralização, matrículas e comprovantes de ITBI embasam o pedido | documentos-restituicao-itbi-holding.png |
Etapa 19 — Avaliação E-E-A-T
- Experiência: boa — exemplos práticos (holding familiar, R$ 3 milhões/3%, excedente de R$ 500 mil). Sugestão: mencionar, de forma genérica, a experiência do escritório em revisões de ITBI ou em estruturação de holdings.
- Especialização: forte — advogada imobiliária, pós-graduada em Direito Tributário (IBMEC). Box de autora inserido ao final; recomenda-se criar página de autor no WordPress e vincular o post a ela.
- Autoridade: forte — Presidente da Comissão Estadual de Direito Imobiliário da OAB/MG. Sugestões: incluir número da OAB no box da autora; link para o perfil no LinkedIn ou no site da OAB/MG; marcação de autor com
sameAsno schema. - Confiabilidade: boa — cita CF art. 156, CTN arts. 165 e 168, Temas 796 e 1.348, RE 1.495.108, com links oficiais do Planalto. Sugestões: (1) inserir o link oficial do STF para o Tema 1.348 após conferir a URL; (2) conferir a data de conclusão do julgamento indicada no texto (“19 de outubro de 2026”) antes de publicar, pois é um dado factual de fácil verificação pelo leitor; (3) manter data de publicação e de atualização visíveis; (4) adicionar aviso padrão de que o conteúdo é informativo e não substitui consulta individualizada.
Etapa 20 — Relatório final
| Palavra-chave principal | imunidade do ITBI holding patrimonial |
| Palavras secundárias | restituição ITBI holding; ITBI integralização capital social; Tema 1348 STF; holding familiar ITBI; ITBI pago indevidamente; prazo restituição ITBI |
| Densidade aproximada | “ITBI” ≈ 1,7% · “holding” ≈ 1,2% · “imunidade” ≈ 1,2% · “restituição” ≈ 1,1% — dentro do natural, sem keyword stuffing |
| Número de H2 | 10 (9 seções + FAQ) |
| Número de H3 | 13 no corpo + 10 no FAQ = 23 |
| Quantidade de palavras | ≈ 2.900 (corpo do artigo) · ≈ 3.500 incluindo FAQ, sumário e box da autora |
| Meta Title | Imunidade do ITBI em holding: STF e restituição em 5 anos |
| Meta Description | STF decidiu: holding patrimonial não paga ITBI na integralização de imóveis. Veja quem tem direito à restituição do imposto pago nos últimos 5 anos. |
| URL | /imunidade-itbi-holding-patrimonial-restituicao/ |
| FAQ | 10 perguntas, respostas objetivas (otimizadas para Featured Snippet e AI Overview) |
| Schema | FAQPage + Article (JSON-LD) incluídos ao final do artigo |
| Links internos | 1 inserido (Contato) + 7 sugeridos |
| Links externos | 2 inseridos (Planalto – CF e CTN) + 1 sugerido (STF – Tema 1.348) |
| Alterações no texto | Conteúdo jurídico preservado integralmente. Ajustes: títulos convertidos de caixa alta para capitalização normal; 1 parágrafo longo dividido (seção 1); criação de H3 para escaneabilidade; 2 listas (documentos a examinar e documentação societária); negrito em dados-chave; frase final de benefício na introdução; CTA discreto na conclusão. |
| Sugestões de melhoria |
(1) Ajustar /contato/, domínio, logo e URL da imagem no schema Article para os valores reais do site.(2) Inserir link oficial do STF para o Tema 1.348 e conferir a data do julgamento. (3) Criar página de autor para Eliza Moura Navarro de Novaes e adicionar nº da OAB. (4) Publicar imagem de destaque com o ALT sugerido (imagem 1). (5) SEO local: se o escritório atende Belo Horizonte/MG, mencionar na página de contato e no schema Organization (não no artigo, que é de alcance nacional). (6) Interligar com artigos sobre holding familiar, planejamento sucessório e ITBI assim que existirem. (7) Se o plugin de SEO (Yoast/Rank Math) gerar schema FAQ automaticamente, remover o bloco JSON-LD duplicado para evitar marcação em dobro. |